Deux mécanismes de gouvernance financière souvent confondus
Showback et chargeback sont deux mécanismes distincts de gouvernance financière. Le showback consiste à dire : « Voici ce que vous avez consommé. » Il rend la consommation visible. Le chargeback consiste à dire : « Voici ce qui est imputé à votre budget. » Il rattache la consommation à un centre de responsabilité.
La différence est importante : le showback informe, le chargeback engage. Le premier peut se déployer sans modifier les budgets ; le second suppose une règle d'imputation et une responsabilité budgétaire identifiée. Les deux sont souvent confondus, alors qu'ils ne produisent pas les mêmes effets sur les comportements.
Un point de départ : 1,8 M$ de consommation IA par an
Notre consommation IA totale atteignait 1,8 M$ par an sur Azure, AWS et GCP. Ce montant global donne l'ordre de grandeur, mais il ne dit rien de la répartition par équipe, par produit ou par cas d'usage. Sans cette granularité, il est difficile d'agir.
Nous avons commencé par quatre équipes pilotes. Ce choix permet de tester la mécanique de gouvernance sur un périmètre restreint avant de l'étendre. Il limite aussi les efforts de tagging et de mise en place, tout en produisant des enseignements sur les données disponibles et sur les comportements.
Le parcours en quatre étapes
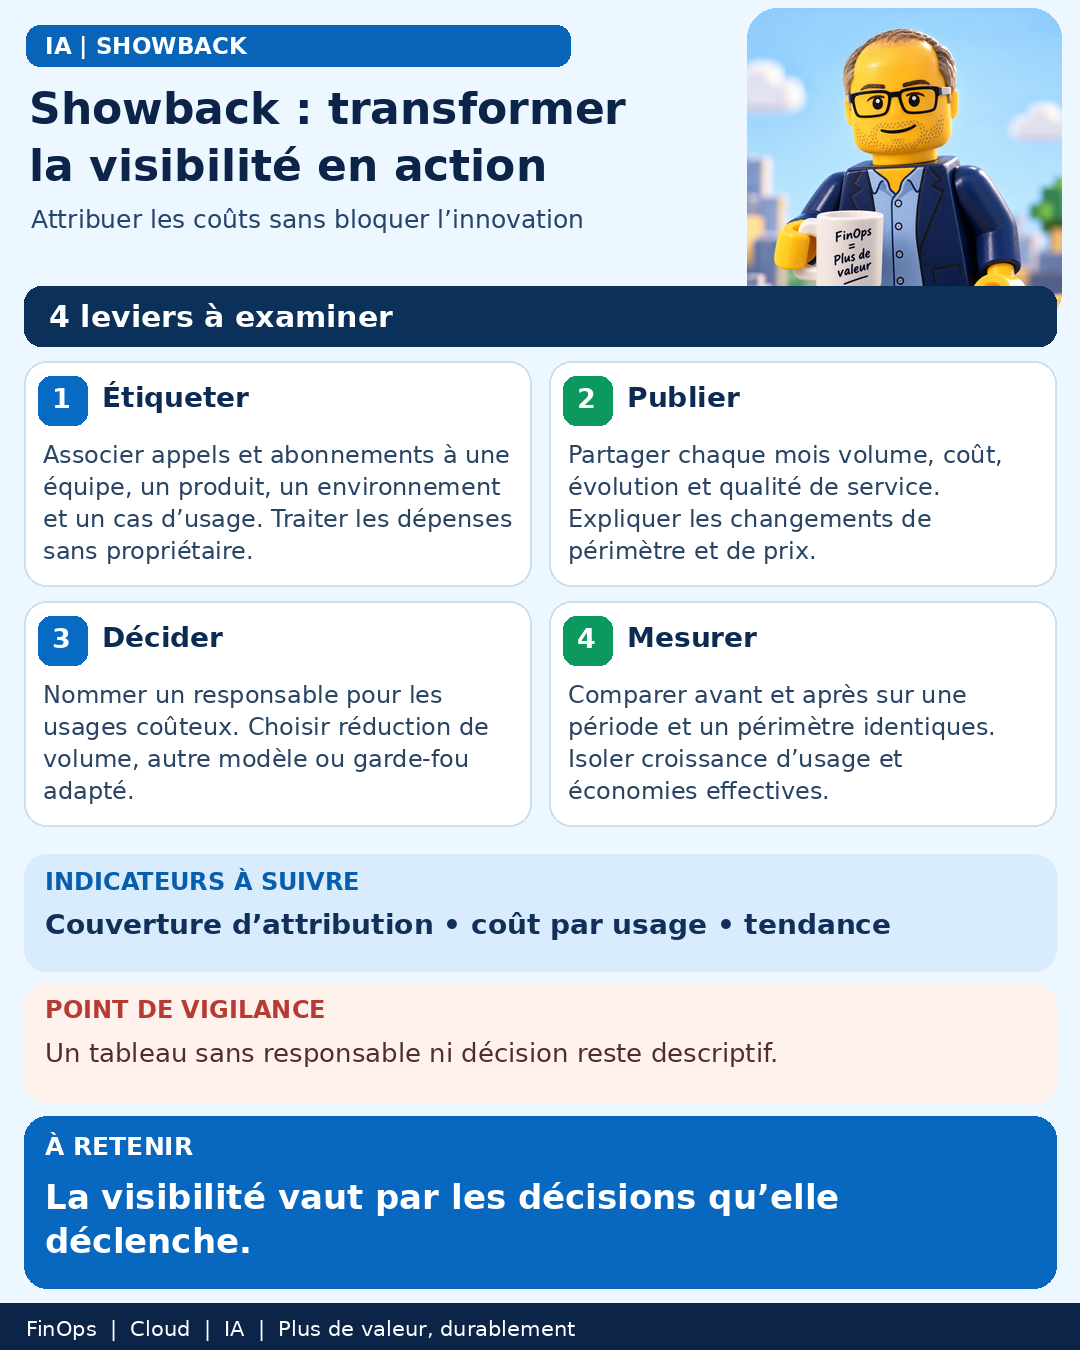
La première étape consiste à taguer la consommation par équipe, par produit et par cas d'usage. Le tagging est la condition de base : sans lui, ni showback ni chargeback ne sont possibles. Il demande de définir une convention, de l'appliquer et de gérer les exceptions.
La deuxième étape est l'envoi d'un showback mensuel. Chaque équipe reçoit une vue de sa consommation. L'objectif n'est pas d'imputer, mais de rendre visible. La troisième étape consiste à identifier les usages sans valeur ou sans propriétaire. Ces usages sont souvent les premiers gisements d'optimisation : ressources oubliées, expérimentations non arrêtées, cas d'usage sans responsable clair.
La quatrième étape introduit progressivement des budgets et des plafonds. On passe alors du showback vers une logique d'imputation, sans nécessairement basculer immédiatement en chargeback complet. Cette progressivité permet de tester les règles, d'ajuster les seuils et de limiter les effets de bord.
Résultats sur le périmètre pilote : 18 % en quatre mois
Sur le périmètre des quatre équipes pilotes, la consommation a baissé de 18 % en quatre mois. L'économie annualisée mesurée sur ce périmètre pilote s'élève à 145 000 $/an. L'équivalent mensuel est de 145 000 ÷ 12 = 12 083 $/mois.
Une précision de périmètre est essentielle : les 18 % s'appliquent au périmètre pilote, pas à l'ensemble des 1,8 M$ de dépenses IA. Il ne faut donc pas extrapoler directement cette baisse à l'ensemble de la consommation. Le résultat mesure ce qui a été observé sur quatre équipes, sur une période de quatre mois, avec les actions menées à ce stade.
La visibilité suffit-elle à modifier les comportements ?
La visibilité suffit parfois à modifier les comportements avant même de mettre en place un chargeback. C'est l'un des enseignements du parcours : le showback peut déclencher des décisions, par exemple l'arrêt d'usages sans valeur ou la clarification de propriétaires.
Mais le showback peut aussi devenir un reporting supplémentaire s'il n'est pas relié à des décisions. La question posée est donc la suivante : votre showback entraîne-t-il des décisions ou seulement un reporting supplémentaire ? Si les équipes ne modifient pas leurs usages, le passage à des budgets et des plafonds, puis à un chargeback, peut devenir nécessaire.
Le chargeback introduit une responsabilité budgétaire plus forte, mais il soulève des questions pratiques : comment répartir les coûts partagés ? Comment traiter les cas d'usage transverses ? Comment éviter les comportements de contournement ? Ces questions plaident pour une introduction progressive, en commençant par des budgets indicatifs avant des plafonds contraignants.
Questions pratiques avant de généraliser
À titre de suggestions, plusieurs points méritent d'être vérifiés avant d'étendre le dispositif au-delà du pilote. La qualité du tagging est-elle suffisante pour couvrir l'ensemble des dépenses ? Les périmètres d'équipe sont-ils stables ? Les propriétaires de cas d'usage sont-ils identifiés ? Existe-t-il une gouvernance pour les exceptions et les coûts partagés ?
Il est également prudent de ne pas confondre l'économie mesurée sur un pilote avec une économie globale. La baisse de 18 % sur quatre équipes ne préjuge pas de ce qui serait obtenu sur l'ensemble des 1,8 M$. D'autres facteurs peuvent intervenir : maturité des équipes, nature des usages, existence de leviers techniques, etc.
Enfin, le choix entre showback et chargeback n'est pas binaire. On peut commencer par un showback mensuel, puis introduire des budgets, puis des plafonds, et n'aller vers un chargeback complet que lorsque les règles d'imputation sont robustes et acceptées. L'objectif reste de relier la consommation à des décisions, pas d'ajouter une couche de reporting sans effet.
Le post à l’origine de cette analyse
Article développé à partir du post LinkedIn. Les liens ci-dessous sont ceux du post d’origine ; leur présence ne constitue pas une vérification indépendante.
LinkedIn ↗