Le réflexe « cloud = OPEX » mérite d'être démonté
Le cloud est souvent présenté comme un basculement naturel du CAPEX vers l'OPEX. Cette présentation est commode, mais elle mélange deux choses : le mode de facturation d'un côté, la nature comptable de la dépense de l'autre. Un contrat cloud contient en réalité des composantes de natures différentes, et c'est la nature de chaque composante qui détermine son traitement — pas l'étiquette du fournisseur, ni le fait que le paiement soit mensuel.
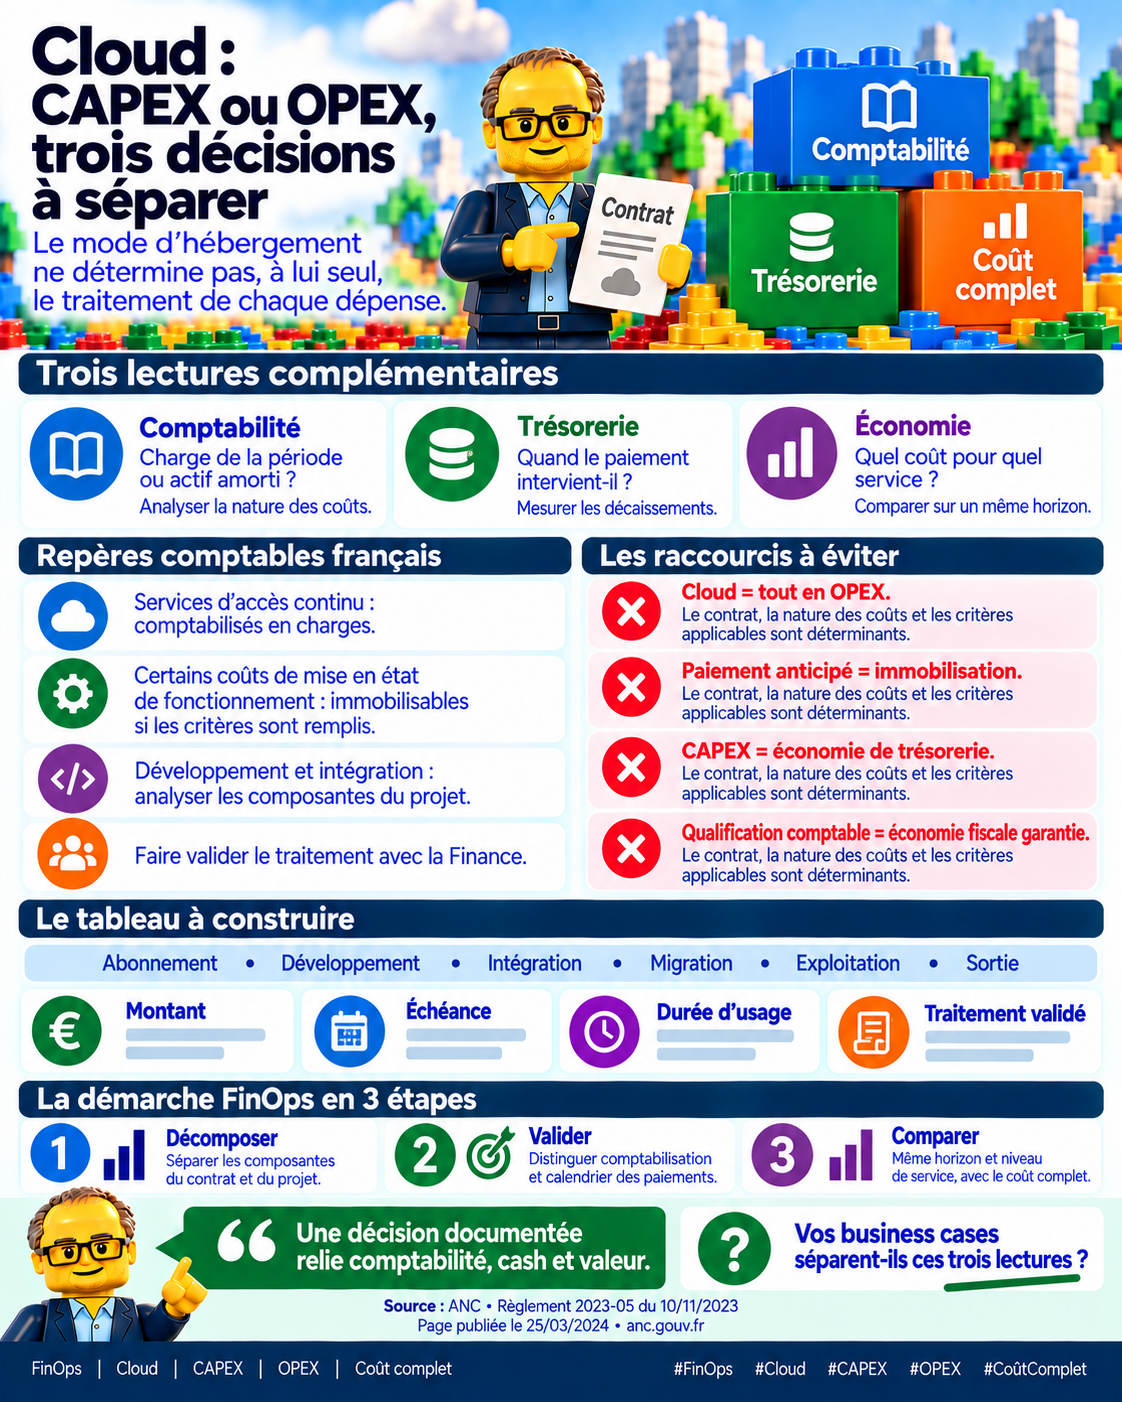
Trois lectures distinctes sont nécessaires. La première est comptable : s'agit-il d'une charge de la période ou d'un actif amorti ? La deuxième est financière : quand le paiement intervient-il réellement, et quel impact sur la trésorerie ? La troisième est économique : quel coût complet pour quel service rendu ? Ces trois lectures ne se contredisent pas, elles répondent à des questions différentes et n'intéressent pas les mêmes interlocuteurs — pilotage FinOps, direction financière, direction générale.
Un point essentiel est souvent perdu de vue : une écriture comptable ne réduit pas le coût du service. Elle modifie la manière dont la dépense est constatée et étalée dans le temps. Confondre une décision d'achat avec une décision de comptabilisation conduit à des arbitrages qui semblent favorables sur le papier et qui ne le sont pas sur le terrain.
Ce que distingue le cadre comptable français
Le règlement ANC 2023-05, daté du 10 novembre 2023, dont la page a été publiée le 25 mars 2024, distingue notamment les services d'accès continu, comptabilisés en charges, et certains coûts de mise en état de fonctionnement, immobilisables lorsqu'ils remplissent les critères prévus. Ce repère est utile, mais il ne constitue pas une règle automatique transposable à tout achat cloud : il faut examiner le contrat, composante par composante.
La question pertinente n'est donc pas « le cloud est-il de l'OPEX ? » mais « quelle est la nature de cette composante, et remplit-elle les critères prévus ? ». La réponse peut varier à l'intérieur d'un même projet : une ligne relève de la charge, une autre peut relever de l'actif, une troisième reste à qualifier.
Il s'agit d'une qualification à documenter, et non d'un slogan. Les critères exacts et leur application au cas d'espèce doivent être vérifiés au regard du texte applicable et validés avec la Finance. La prudence est ici de mise : une annonce générale sur le cloud ne dispense pas d'un examen ligne à ligne.
Deux pièges symétriques
Premier piège : un abonnement payé d'avance mobilise du cash, parfois sur une longue période contractuelle. Ce décaissement anticipé ne suffit pas à en faire une immobilisation. La sortie de trésorerie et la nature comptable sont deux questions distinctes, et l'une ne se déduit pas de l'autre.
Second piège, symétrique : un projet hébergé dans le cloud peut comporter des coûts de développement à analyser séparément de l'abonnement. L'intégration, la migration, voire les coûts de sortie relèvent de la même logique d'analyse distincte.
L'erreur fréquente consiste à appliquer un traitement unique à un contrat hétérogène : soit tout en charges, soit tout en immobilisation. Dans les deux cas, on perd l'information nécessaire à une comparaison honnête entre deux options.
Construire la comparaison sur le coût complet
Avant de comparer deux options, je construirais un tableau à six lignes : abonnement, développement, intégration, migration, exploitation et sortie. Pour chaque ligne, quatre colonnes : montant, échéance, durée d'usage attendue, et traitement validé avec la Finance. Ce tableau a une vertu simple : il rend visibles les hypothèses au lieu de les laisser implicites.
La comparaison elle-même doit se faire sur un même horizon et à niveau de service équivalent. Changer l'horizon ou le niveau de service change le résultat de la comparaison ; ces deux paramètres doivent donc être explicités avant l'arbitrage, et non ajustés après coup.
Exemple hypothétique : un scénario A avec un abonnement élevé et peu d'intégration, face à un scénario B avec un abonnement plus faible mais des coûts de développement et de migration importants. La comparaison n'a de sens qu'à périmètre, durée et niveau de service identiques — sinon elle compare deux choses différentes.
La ligne « sortie » est souvent oubliée. Elle conditionne pourtant le coût complet et, au-delà, la réversibilité réelle de la décision. Un arbitrage qui ignore les coûts de sortie n'est pas un arbitrage complet.
Questions pratiques à trancher avant l'arbitrage
Quel est le périmètre exact du contrat : services d'accès continu, coûts de mise en état de fonctionnement, prestations annexes ? Quelles composantes sont payées d'avance, et sur quelle durée contractuelle ? Quelle durée d'usage est retenue, et sur quelle base est-elle justifiée ?
Le traitement retenu a-t-il été validé par la Finance, et documenté quelque part de manière à pouvoir être défendu plus tard ? Le niveau de service est-il réellement comparable entre les options, et sur quel horizon les compare-t-on ?
Enfin, la qualification comptable est-elle présentée comme une promesse d'économie fiscale ? Si oui, la présentation doit être corrigée : la qualification comptable ne constitue pas une promesse d'économie fiscale.
Checklist opérationnelle
Inventorier les composantes du contrat et du projet, sans les regrouper trop vite. Qualifier chaque composante au regard du cadre applicable, en distinguant ce qui relève de la charge et ce qui pourrait être immobilisable. Cartographier les décaissements dans le temps, indépendamment de la qualification comptable.
Estimer et justifier une durée d'usage par composante. Faire valider le traitement par la Finance et consigner les hypothèses retenues. Comparer les options sur un même horizon et à niveau de service équivalent, en incluant la ligne de sortie.
Documenter la décision : scénario retenu, hypothèses, traitement comptable validé, et ce qui pourrait conduire à la réviser. Cette documentation est ce qui distingue une décision assumée d'un choix par défaut.
Ce que l'objectif FinOps change, et ce qu'il ne change pas
L'objectif n'est pas d'obtenir une qualification comptable favorable, mais une décision documentée : savoir pourquoi un scénario a été retenu, sur quelles hypothèses, avec quel traitement validé par la Finance. Une qualification comptable n'est pas une promesse d'économie fiscale, et elle ne dit rien, à elle seule, du coût complet du service rendu.
Un choix peut améliorer le résultat comptable d'une période tout en dégradant le coût complet sur l'horizon considéré. Séparer résultat comptable, décaissements et coût complet n'est donc pas un exercice de style : c'est la condition pour que la comparaison porte sur ce qui est réellement décidé.
Le post à l’origine de cette analyse
Article développé à partir du post LinkedIn. Les liens ci-dessous sont ceux du post d’origine ; leur présence ne constitue pas une vérification indépendante.
LinkedIn ↗