Du total cloud à la dépense IA : ce que la question cache
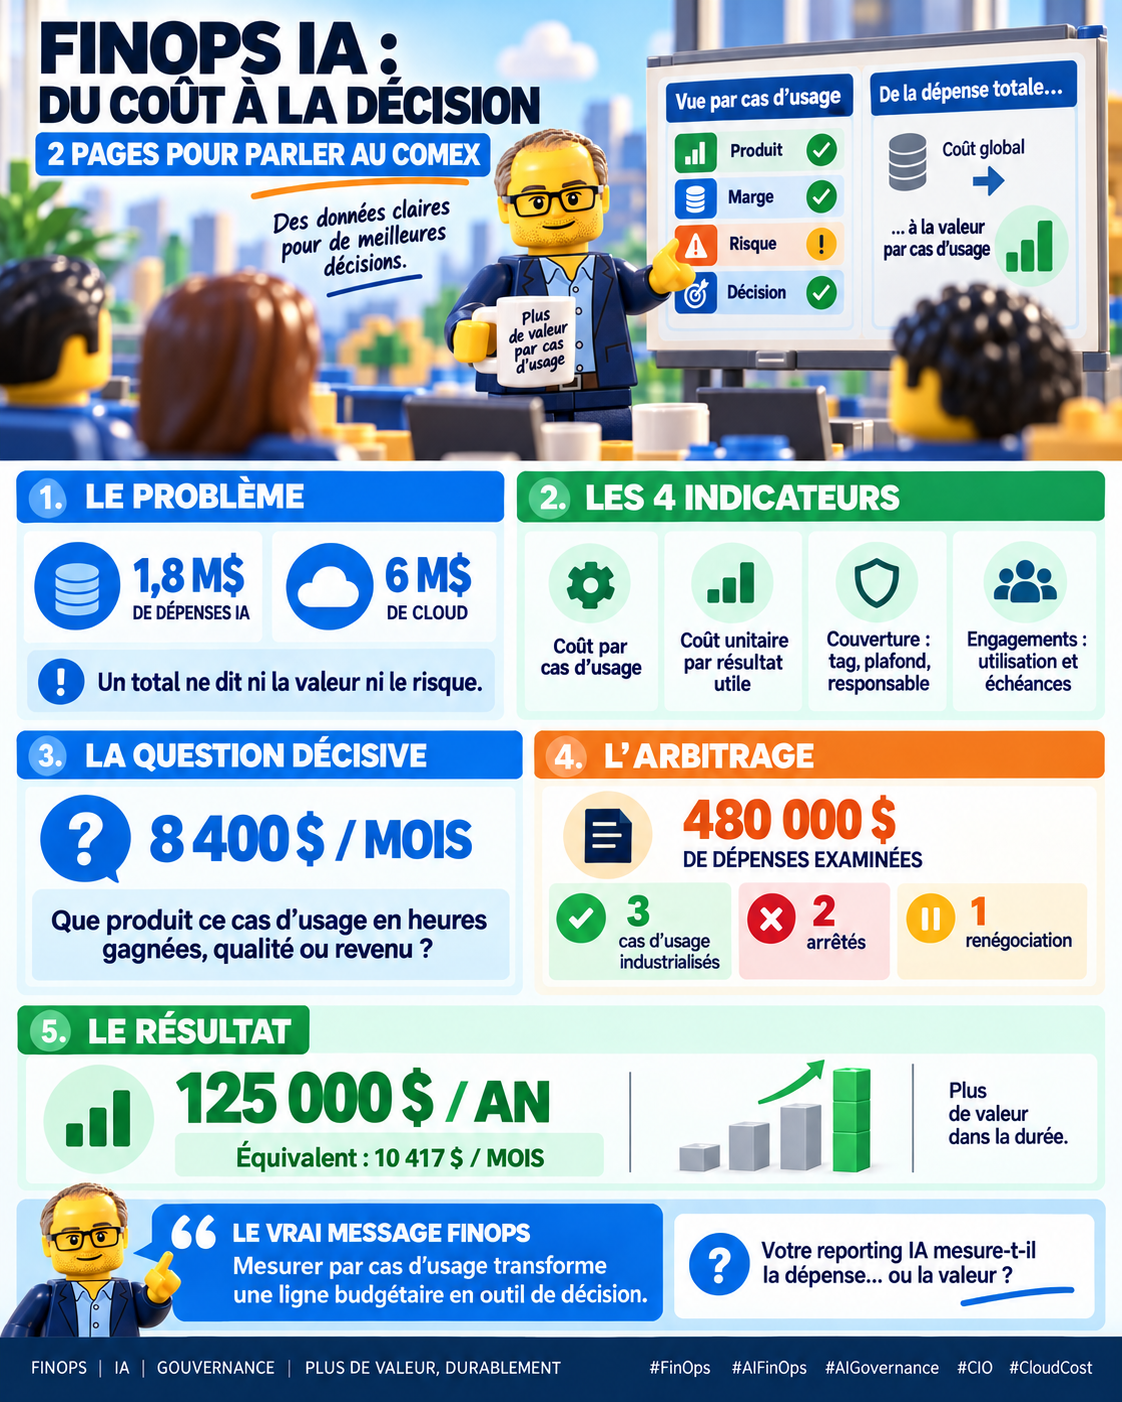
La question « combien coûte l'IA chez nous ? » appelle rarement un pourcentage du cloud. Une réponse du type 1,8 M$ de dépenses IA sur 6 M$ de cloud situe un ordre de grandeur, mais ne permet aucune décision. Une direction générale raisonne en produits, en marges et en risques : elle doit savoir quels usages consomment, lesquels créent de la valeur, lesquels devraient être arrêtés ou renégociés.
L'obstacle tient moins à la donnée qu'à sa maille. Tant que la consommation n'est pas rattachée à un cas d'usage identifié, à un responsable et à un plafond, la dépense IA reste une ligne budgétaire : elle s'analyse, elle ne s'arbitre pas.
Quatre briques pour rendre la dépense lisible
Le coût par cas d'usage consiste à suivre séparément les grands ensembles — support client, extraction documentaire, développement assisté — avec leur tendance mensuelle. Cette maille permet de repérer une dérive avant qu'elle ne devienne structurelle, et d'éviter qu'un usage en croissance rapide soit masqué par la moyenne.
Le coût unitaire exprime la dépense en dollars par ticket traité, par document extrait ou par résultat utile. C'est la base de comparaison la plus discutable entre cas d'usage hétérogènes, à une condition : que l'unité de référence soit définie de façon stable et documentée, sinon les séries ne sont pas comparables d'un mois à l'autre.
La couverture désigne la part de la consommation taguée, plafonnée et attribuée à un responsable. C'est la brique la plus ingrate et la plus déterminante : une couverture partielle fragilise les trois autres indicateurs, puisqu'on ignore ce que l'on ne mesure pas.
Les engagements regroupent les remises actives, les taux d'utilisation et les échéances. Une dépense peut sembler variable alors qu'elle est déjà contrainte par un engagement pluriannuel ; l'ignorer conduit à raisonner sur un coût marginal qui n'existe pas.
Ce que produit le cas d'usage
L'arbitrage se joue sur une mise en regard simple : un cas d'usage coûte 8 400 $ par mois ; que produit-il en heures gagnées, en qualité ou en revenu ? La question n'a de portée que si la valeur est mesurée avec la même rigueur que le coût, et non estimée par le sponsor au moment de la revue.
Trois familles de bénéfices doivent être distinguées. Les heures économisées déclarées ne valent que si elles sont réaffectées à autre chose ; un gain de qualité doit être observable sur un indicateur existant ; un revenu attribuable doit pouvoir être relié à un usage précis. Sans convention explicite, chaque cas d'usage sera défendu avec des hypothèses différentes, et la comparaison perdra son sens.
Économies retenues : lire le calcul correctement
Le cas rapporté porte sur 480 000 $ de dépenses examinées sur un trimestre, avec trois cas d'usage industrialisés, deux arrêtés et une renégociation. Les économies annualisées retenues s'élèvent à 125 000 $/an, soit un équivalent mensuel moyen de 10 417 $/mois (125 000 ÷ 12).
La précision méthodologique est essentielle : ce montant correspond à la somme des décisions prises, et non à une fraction des 480 000 $ examinés. Présenter le périmètre d'examen comme une économie serait une erreur d'interprétation. Un exercice d'arbitrage produit des décisions de nature différente — industrialiser, arrêter, renégocier — dont seules certaines se traduisent en économies récurrentes identifiables.
Trois décisions possibles, trois logiques différentes
Industrialiser suppose un usage dont la valeur est démontrée et dont le coût unitaire est maîtrisé ; la décision engage généralement des moyens supplémentaires et vise une baisse du coût unitaire par effet de volume ou d'optimisation. Arrêter un cas d'usage réduit la dépense immédiatement, mais peut interrompre un usage déjà adopté et créer un coût de transition rarement anticipé. Renégocier porte sur le contrat plutôt que sur l'usage : remise, palier, engagement ou échéance, avec un effet différé et parfois conditionnel.
Les critères mobilisables sont donc moins financiers qu'ils n'y paraissent : coût unitaire, valeur produite, réversibilité de la décision, maturité de l'usage, contraintes contractuelles et risque opérationnel. Chaque critère peut contredire les autres, et c'est précisément l'objet de l'arbitrage.
Les compromis à assumer sont explicites. Arrêter un usage peut dégrader une expérience interne sans gain visible sur la facture à court terme. Renégocier peut compromettre une remise future si le volume réel est difficile à prouver. Industrialiser un usage sans mesure fiable de sa valeur revient à financer une hypothèse.
Questions à poser avant de trancher
Quelle proportion de la consommation est effectivement taguée et attribuée ? Qui est responsable du plafond, et que se passe-t-il lorsque le plafond est atteint ?
Quelle est l'unité de valeur retenue pour ce cas d'usage, et qui l'a validée ? Les heures gagnées sont-elles réaffectées, et à quoi ?
Quelle part de la dépense est déjà engagée contractuellement, et à quelle échéance peut-elle être revue ? Que perdrait-on, concrètement, en arrêtant cet usage dans les trente jours ?
Ces questions sont des pistes de travail : elles ne se substituent pas aux données internes, qui seules permettent de trancher.
Checklist de mise en place
1. Rattacher chaque consommation à un cas d'usage nommé, avec un responsable identifié.
2. Publier une tendance mensuelle par cas d'usage, pas seulement un total consolidé.
3. Définir une unité de valeur par cas d'usage et la documenter avant la revue.
4. Mesurer la couverture de taguage et la présenter à côté des montants, jamais sans elle.
5. Recenser les engagements actifs, leurs taux d'utilisation et leurs échéances.
6. Distinguer, dans le reporting, le périmètre examiné et les économies retenues.
7. Consigner les décisions non financières (usage maintenu, périmètre réduit) au même titre que les économies.
Le post à l’origine de cette analyse
Article développé à partir du post LinkedIn. Les liens ci-dessous sont ceux du post d’origine ; leur présence ne constitue pas une vérification indépendante.
LinkedIn ↗